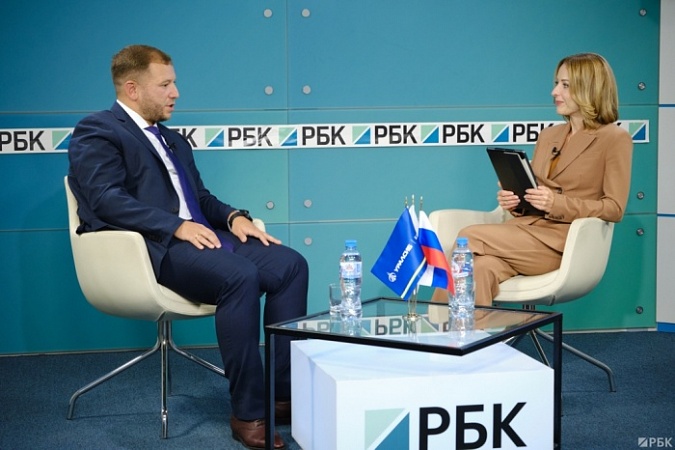
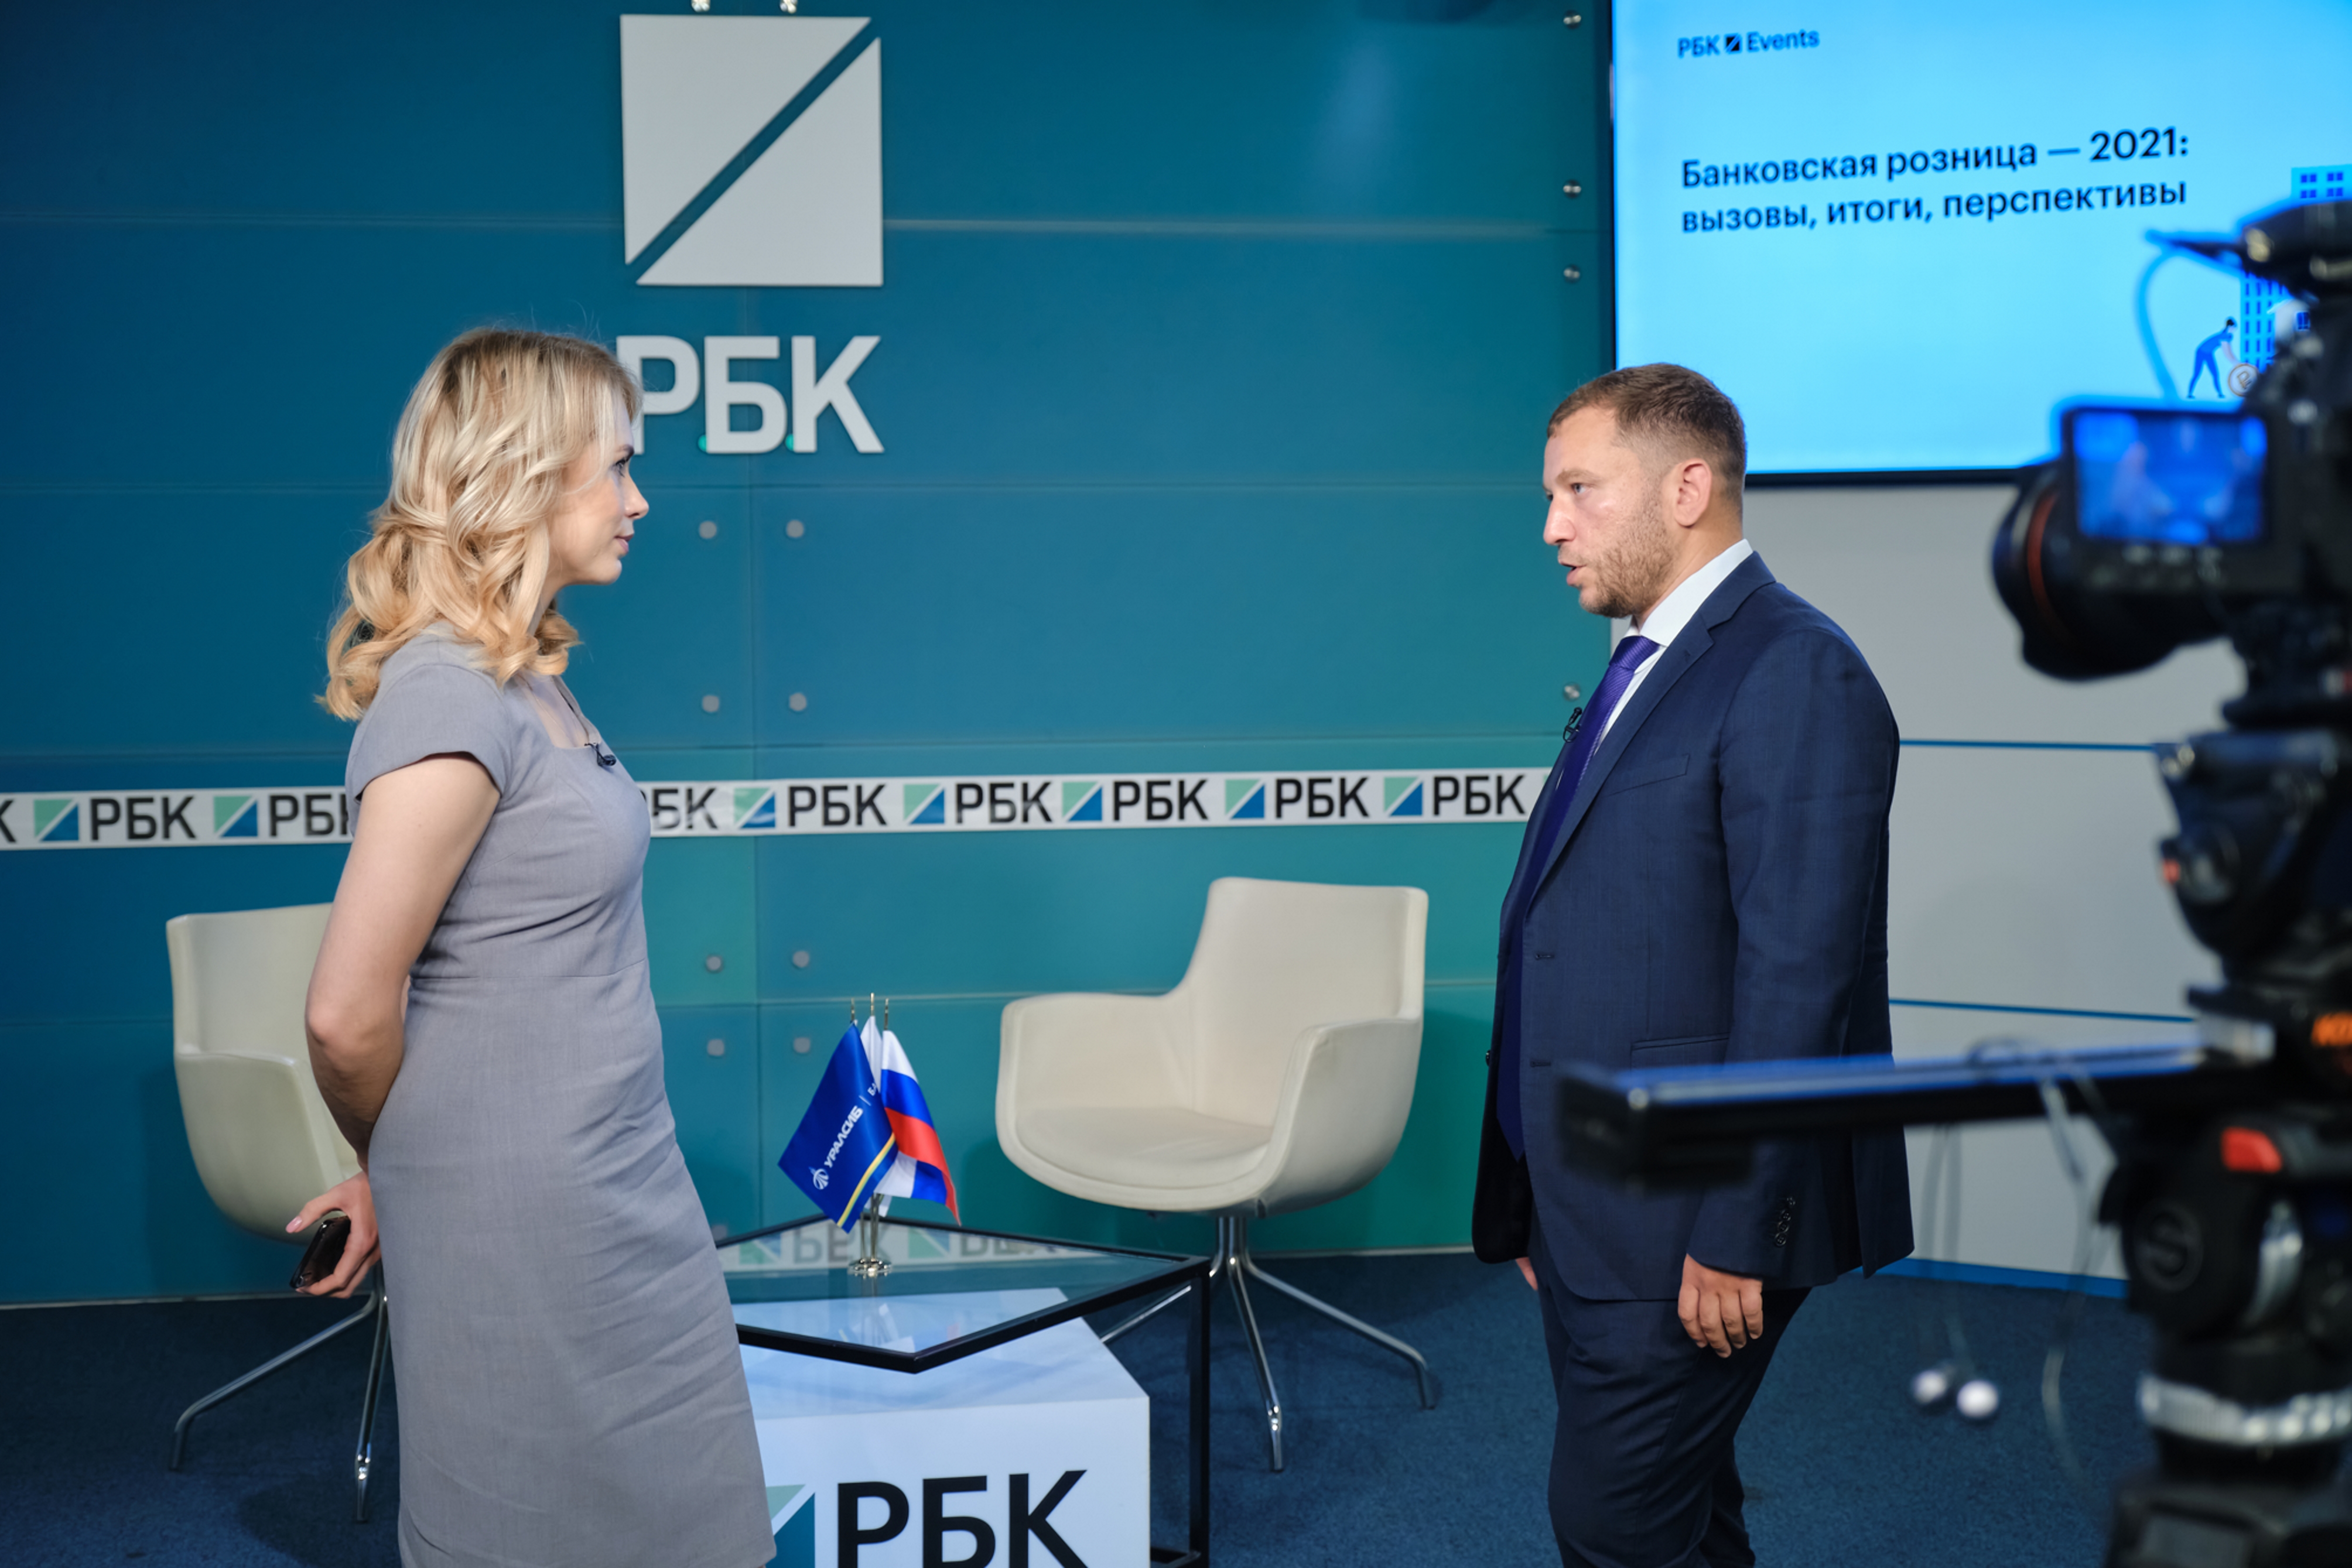
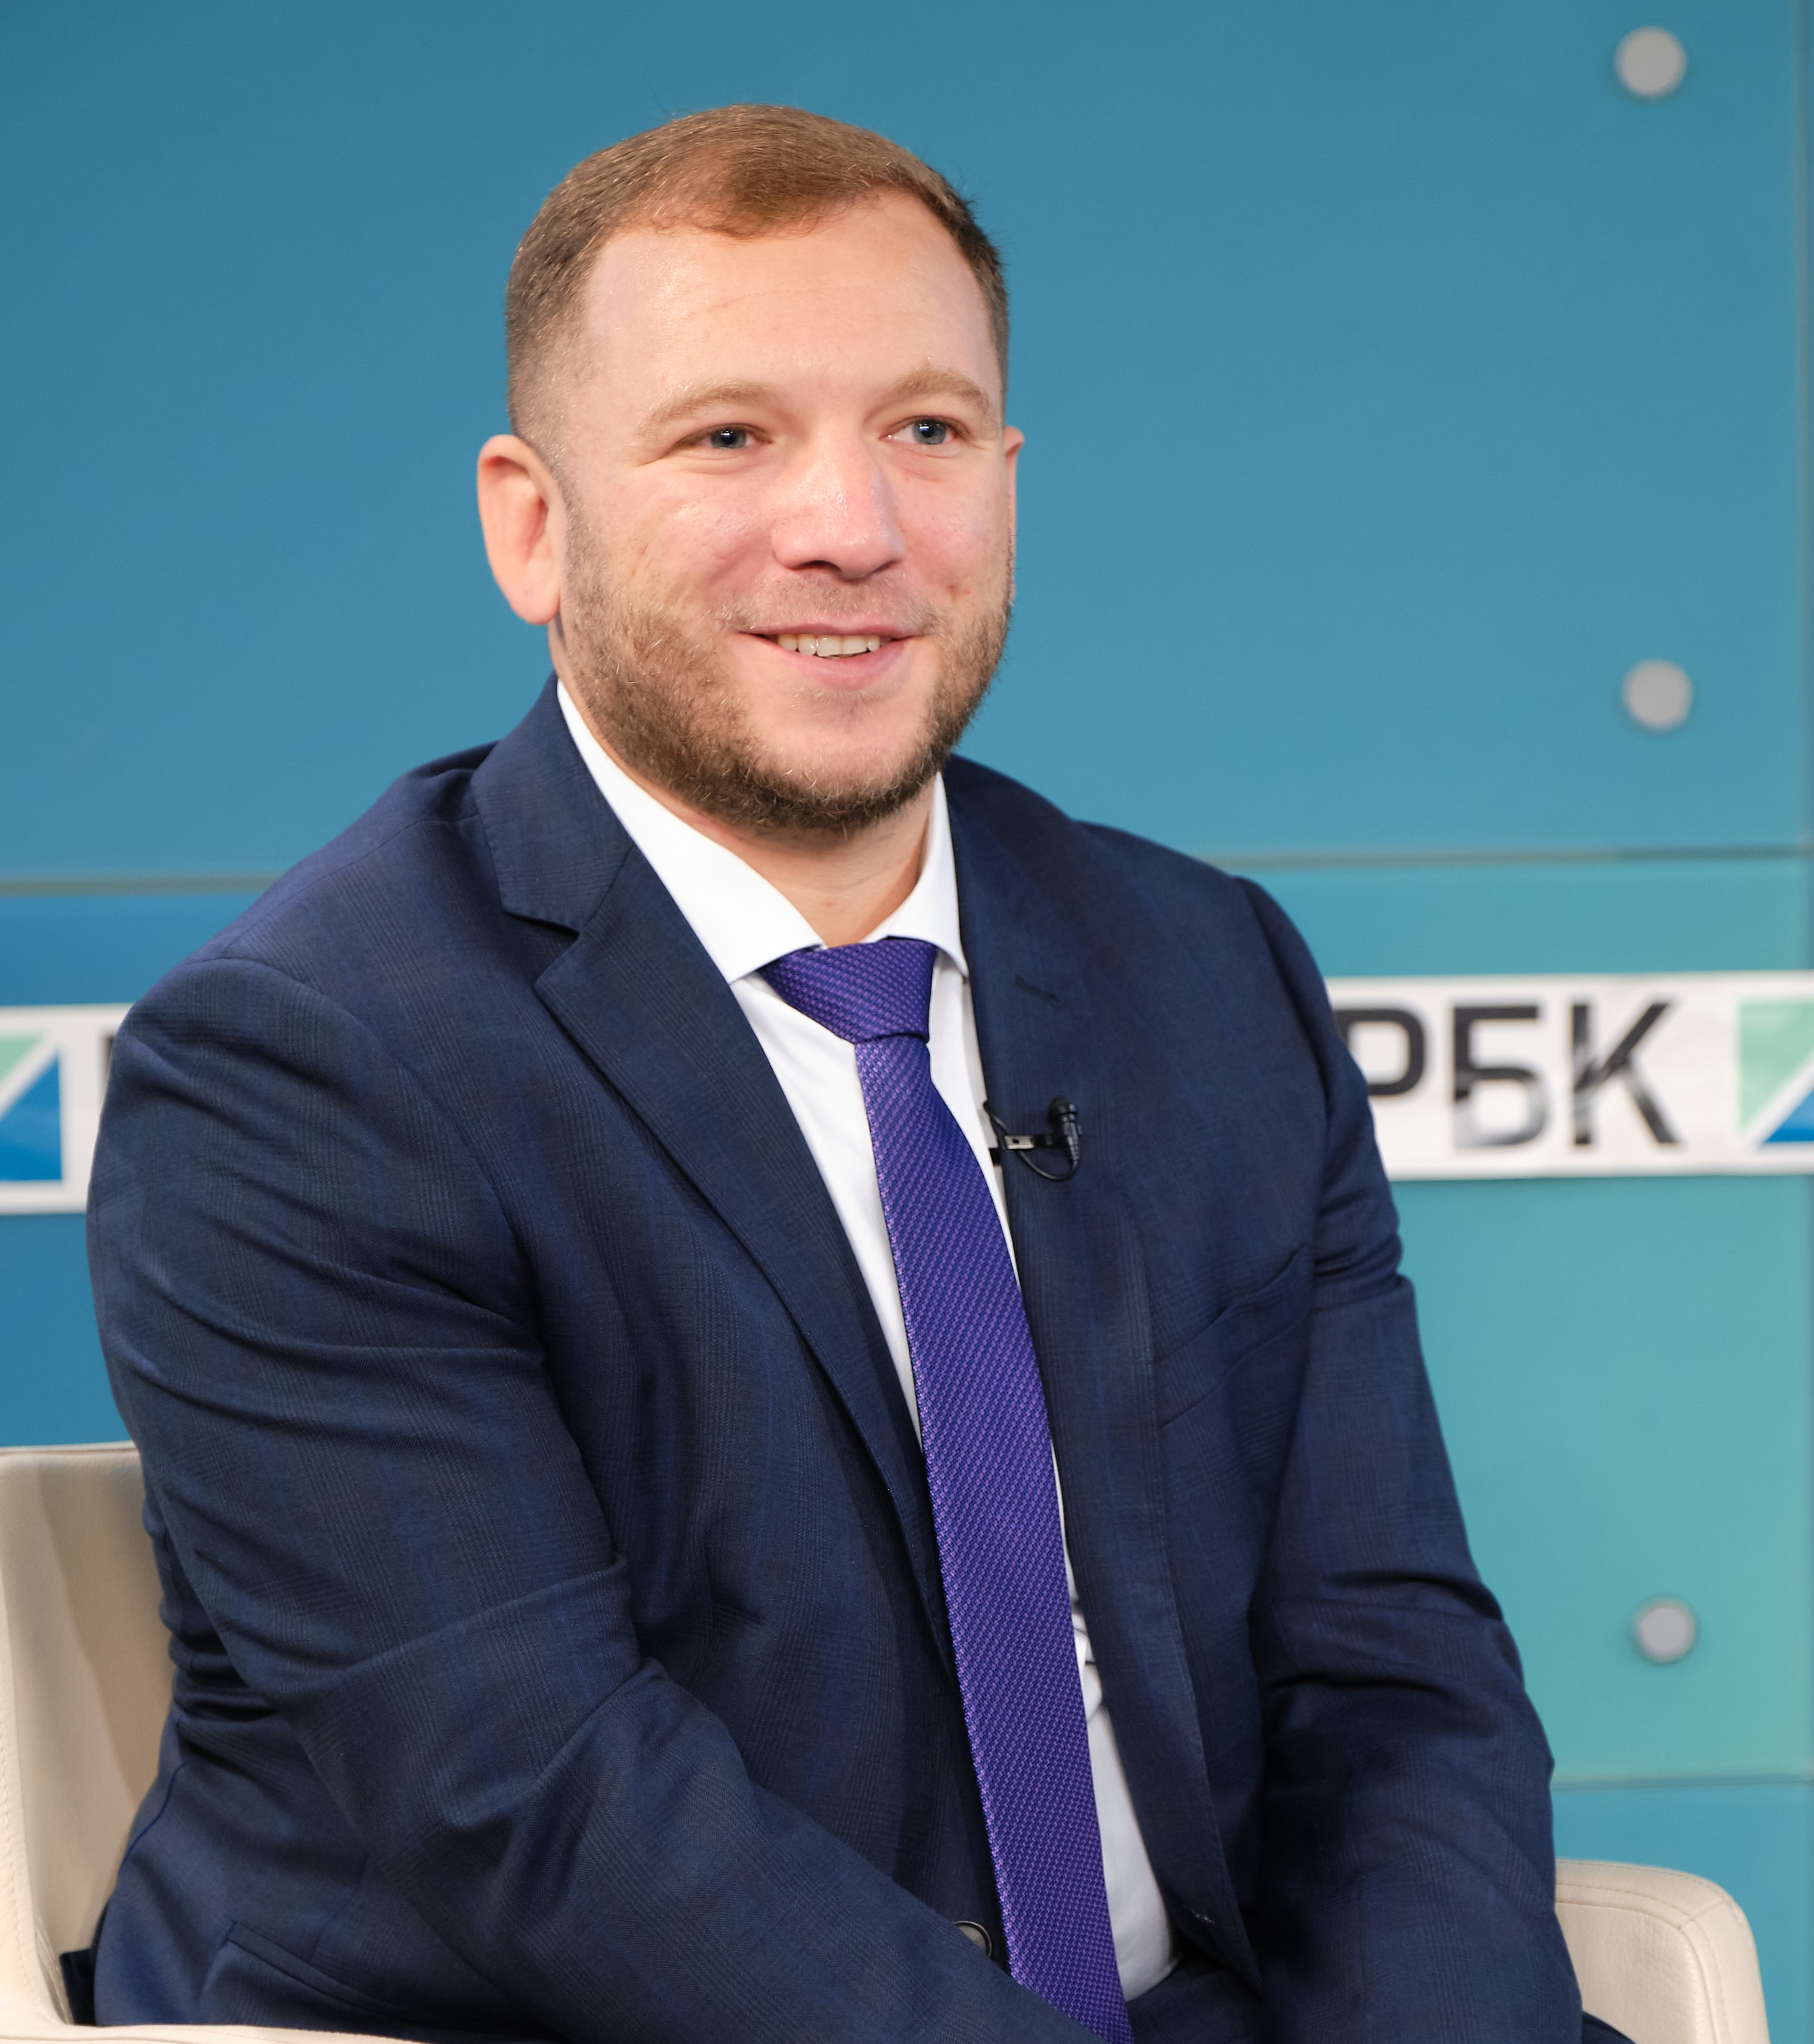
Краснодар, 1 октября – Юг Times. 16+ В сентябре на площадке медиахолдинга РБК прошла пресс-конференция ПАО «БАНК УРАЛСИБ», темой которой стала банковская розница. Заместитель Председателя Правления, руководитель розничного бизнеса банка Уралсиб Станислав Тывес рассказал о том, как развивался розничный рынок в последние полтора года, какие тренды были главными, чем руководствуются банкиры при запуске новых предложений, как меняются клиентские предпочтения, а также ответил на ряд других актуальных вопросов.
Цифровизация и качество обслуживания
Среди главных изменений, которые произошли в банковском бизнесе в прошлом году, Станислав Тывес особо выделил диджитализацию и усовершенствование взаимодействия с клиентами в сфере обслуживания. Банки занимались цифровизацией последние 5-6 лет, но именно пандемия оказала значительное влияние на ускорение этого процесса. Кроме того, если ранее банки концентрировались в основном на предоставлении потребительских кредитов в удаленном режиме, то в 2020 году банки совершили серьезный рывок в расширении услуг в онлайн-банке в части онлайн-оформления пассивных продуктов, накопительных счетов и дебетовых карт, а также курьерская доставка последних. В качестве банкир привел карту «Прибыль» Уралсиба, запущенную в мае 2020 года. Она собрала в себе все наиболее востребованные клиентами параметры – высокий процент на остаток, кешбэк за покупки, а также возможность заказать ее онлайн на сайте банка и получить на дом с курьером.
В итоге более половины этих карт заказываются онлайн, и большинство выбирает курьерскую доставку. Также онлайн оформляется и порядка 30% потребительских кредитов Уралсиба, а по мнению банкира, уже на следующий год эта цифра достигнет 50%.
Также яркий пример – онлайн-сервисы для дистанционной покупки квартиры в ипотеку. Сегодня в Банке Уралсиб клиент может купить квартиру в ипотеку у застройщика и полностью провести сделку удаленно. Подписание сделки и регистрация происходит удаленно. Эту возможность сегодня используют всего лишь 10% покупателей первички, но в банке рассчитывают, что через три года сторонников онлайн-процедуры достигнет половины всех покупателей квартир в новостройке.
Спрос на банковские продукты и тренды 2021
В 2021 году наблюдается рост кредитных портфелей практически по всем основным направлениям – в потребительском кредитовании, ипотеке. В первую очередь это связано с формированием отложенного спроса после окончания основного витка пандемии в 2020 году. А главными стимулами для рынка стали снижение ставок и льготные госпрограммы.
Если говорить об инструментах сбережения, то с ростом ключевой ставки на рынке наблюдается активный переток депозитов в иные накопительные инструменты. Это, в том числе, классические банковские инструменты, накопительные счета, дебетовые карты с ежедневным начислением процентов на остаток по карте.
– Переток средств в накопительные счета и карты вполне логичен, потому что когда ставка идет вниз – люди пытаются фиксировать ставкой по вкладу это падение, а когда ставка идет вверх – лучше держать деньги на коротких инструментах. Так, наш ключевой продукт, который мы сейчас всячески развиваем и делаем более удобным для клиента – это карта «Прибыль». Ставка процентов на остаток по этой карте сравнима с лучшими депозитными предложениями на рынке, – отмечает Станислав Тывес.
Наблюдают банкиры и интерес к инвестиционным продуктам – наблюдался очень серьезный переток с депозитов на брокерские счета, в акции, облигации, даже в более сложные инструменты. И в дальнейшем эта тенденция, по мнению эксперта, будет только развиваться. При этом не стоит забывать, что потенциальная дополнительная доходность подразумевает и более высокие риски.
Как менялась кредитная политика
В марте-апреле 2020 года все банки ужесточали кредитную политику в ожидании того, как ситуация будет развиваться дальше. Но все оказалось гораздо лучше, чем ожидалось.
- Опасения во многом оказались напрасными, - говорит Станислав Тывес. – В активную стадию пандемии число заявок на реструктуризацию увеличилось в разы: от 30-40 в день до 800-1000. Но в итоге в дефолт ушли только 10% из них. Хотя в допандемийный период эта цифра обычно была в 2 раза выше. Это объясняется тем, что многие в то время просто перестраховались, благо государство дало такую возможность. Конечно клиенты опасались и просто предпочли сформировать для себя эту подушку безопасности, но потом поняли, что все не так плохо, как могло быть, и начали досрочно гасить кредиты. Только по государственным программам Уралсиб реструктуризировал больше чем 2900 кредитов на сумму порядка 2 млрд рублей. Из этого реструктированного портфеля уже порядка 25% клиентов на данный момент долги перед банком погасили.
В конце 2020 – начале 2021 банки ослабили требования к клиентам, что, в свою очередь, повлекло за собой рост потребительского кредитования и спрос на банковские продукты.
- Мы с одной стороны аккуратно относимся к лимитам, которые даем заемщику в рамках того же потребительского кредитования, и по крупным лимитам ослаблять требования не хотим. При этом людям с небольшим чеком мы пытаемся максимально упростить жизнь, минимизировать наши требования к пакету документов, где возможно, предоставлять кредит на основании паспорта. Сейчас мы говорим о потребкредитах, автокредитах, кредитных картах. Если говорить об ипотеке, где крупные длинные кредиты, я не могу сказать, что мы серьезно ослабили требования, мы также продолжаем внимательно смотреть на заемщика - сообщает заместитель председателя правления Уралсиба.
Ипотека: ждать или брать?
В прошлом и начале текущего года банк Уралсиб активно участвовал в государственной программе льготной ипотеки и выдал кредиты более чем 10 тысячам семей на сумму свыше 35 миллиардов рублей. После изменения критериев программы льготной ипотеки и глобального роста цен на недвижимость, объемы ипотечных кредитов в банке снизились примерно на 20%. Правда, в июне текущего года наконец остановился и рост цен на рынке жилья.
Но все же в целом по году банкиры ожидают объем выданной ипотеки выше, чем в прошлом году, потому что рынок продолжает расти, просто не теми темпами, что наблюдались в бурном 2020 году.
Ответил эксперт и на вопрос журналистов – стоит ли брать ипотеку сейчас, или лучше подождать какое-то время?
– В этой ситуации, если кому-то жилье нужно не очень срочно, то наверное, лучше подождать, потому что понятно, что на горизонте 2-3 лет мы ожидаем продолжения периода снижения ставок. Может быть стоит арендовать недвижимость и ждать 2-3 года. Но если покупка необходима, и есть изменение в течение года, например, семейных условий (свадьба, рождение детей), то в этом случае ипотеку нужно брать. Если кто-то подходит под критерии льготных программ, то здесь даже сомневаться не надо – сейчас хороший момент для такой покупки.
ПАО «БАНК УРАЛСИБ», 119048, г. Москва, ул. Ефремова, 8
ОГРН: 1020280000190
За всеми важными новостями следите в Telegram и Twitter