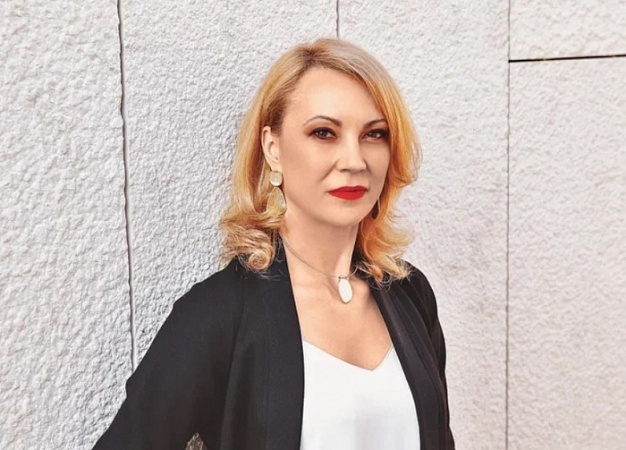
Краснодар, 30 октября – Юг Times, Григорий Антипенко. В 2025 году налоговые органы края выдали свыше 4 тысяч предостережений и провели 8,8 тысячи контрольных закупок. Для сравнения: в 2022 году было вынесено порядка 2 тысяч предостережений, а контрольные закупки не проводились вовсе. Рост числа проверочных мероприятий показывает, что бизнесу уже недостаточно просто сдавать отчетность в срок. Необходимо понимать экономику каждой операции, иметь подтверждающие документы и заранее оценивать налоговые последствия управленческих решений. Внешний финансовый директор, основатель консалтинговой компании «Точка Прибыли» Наталья Гуленко рассказала «Юг Times», как провести экспресс-диагностику бизнеса, определить реальные причины нехватки денег, составить план стабилизации и понять, когда господдержка помогает сохранить компанию, а когда только увеличивает задолженность.
- Сегодня значительная часть рабочего времени бухгалтера уходит на ответы на требования налоговой. Предприниматели часто приходят с одной и той же проблемой: «Обороты есть, а денег нет». При детальном анализе выясняется, что часть средств, которые собственник считал свободными, на самом деле предназначалась для уплаты налогов, выплаты зарплаты или расчетов с поставщиками. Такая ситуация возникает не только из-за падения продаж. Причиной может быть рост дебиторской задолженности, слишком длинная отсрочка для клиентов, закупка товара с низкой оборачиваемостью, неэффективные расходы или неправильное распределение денежных потоков. В результате компания может показывать прибыль в отчетности, но при этом не иметь средств для текущих платежей. Это классический кассовый разрыв: деньги должны прийти позже, а обязательства необходимо исполнить уже сейчас.
Что нужно проверить?
Если выручка снизилась, а расходы остались прежними, собственнику нужно отказаться от оценки бизнеса на глаз. Начальным этапом должна стать экспресс-диагностика по пяти показателям. Первый - сколько денег находится на расчетных счетах и в кассе сегодня; второй - какие обязательные платежи предстоят в ближайшие три месяца: зарплата, аренда, налоги, кредиты, расчеты с поставщиками. Также нужно оценить, кто и сколько должен компании, каковы сроки оплаты и вероятность получения этих денег. Четвертым пунктом необходимо определить, какое сальдо сформировано на ЕНС и есть ли неисполненные требования налоговой. Последний показатель для выяснения - какие направления деятельности создают денежный поток, а какие требуют постоянного финансирования.
Сколько нужно зарабатывать?
Следующий этап - расчет точки безубыточности. Это минимальный объем выручки, при котором компания покрывает постоянные и переменные расходы, но еще не формирует прибыль. Формула выглядит так: постоянные расходы нужно разделить на долю маржинального дохода. Рассмотрим условный пример. Постоянные расходы компании составляют 900 тысяч рублей в месяц, а переменные затраты - половину выручки. В этом случае минимальная выручка для выхода в ноль составляет 1,8 миллиона рублей в месяц. Если выручка снизилась с 3 до 2,1 миллиона рублей, бизнес по-прежнему остается прибыльным. Однако запас финансовой прочности уменьшается с 600 до 150 тысяч рублей. Это означает, что одна крупная задержка платежа, внеплановый ремонт или дополнительное налоговое начисление могут привести к кассовому разрыву. Резерв на три месяца постоянных расходов в таком примере составит 2,7 миллиона рублей. Именно эту сумму следует рассматривать как ориентир для формирования финансовой подушки, если бизнес хочет сохранять устойчивость даже при временном снижении поступлений. При этом точка безубыточности не должна быть единственным показателем. Необходимо также учитывать сроки оборачиваемости запасов, период оплаты клиентами, график кредитных платежей и долю расходов, которые можно быстро сократить без ущерба для основной деятельности.
Сценарии на все случаи
План стабилизации целесообразно составлять на 3–6 месяцев и рассчитывать сразу в трех вариантах: пессимистическом, реалистичном и оптимистичном. В пессимистичном сценарии закладывается дальнейшее снижение продаж и задержка поступлений. Реалистичный вариант отражает наиболее вероятное развитие событий. Оптимистичный сценарий показывает, что произойдет при восстановлении спроса или подписании новых контрактов.
Для каждого варианта необходимо определить минимальную выручку, допустимый объем расходов, сроки привлечения дополнительного финансирования, перечень платежей, которые нельзя переносить, а также действия при ухудшении показателей. Такой подход позволяет собственнику принимать решения заранее, а не в момент, когда на счетах уже недостаточно денег для зарплаты и налогов. Резервы часто находятся в функциях, которые не нужны компании в полном объеме круглый год. Штатный бухгалтер с окладом 70 тысяч рублей вместе со страховыми взносами обходится примерно в 105 тысяч рублей в месяц. На аутсорсе аналогичная работа начинается от 15 тысяч рублей, а за дополнительные зада чи компания платит только тогда, когда они возникают, - приводит расчет эксперт. - При этом экономить на учете и своевременной отчетности нельзя. Ошибка в этой сфере может обойтись дороже любой оптимизации.
Сокращать расходы нужно не механически, а по принципу сохранения критически важных функций. Нельзя одинаково урезать маркетинг, обслуживание оборудования, налоговое сопровождение и расходы, которые непосредственно обеспечивают выручку.
Господдержка: как получить?
На Кубани можно получить займы до 5 миллионов рублей на срок до трех лет. Для приоритетных отраслей ставка начинается от 0,1% годовых, на пополнение оборотных средств - 12%. Так же есть возможность привлечения поручительства по банковским кредитам. Однако сама доступность программы еще не означает, что компании необходимо брать заем. Одно из обязательных условий многих программ - отсутствие просроченной задолженности по налогам. Поэтому сначала необходимо привести в порядок расчеты с бюджетом, а уже затем обращаться в финансовую организацию. Для подачи заявки нужен не только отчет о доходах и расходах, но и финансовая модель с платежным календарем. Она должна показывать, на какие цели будут направлены заемные средства, когда компания получит экономический эффект, из каких поступлений будет возвращать деньги, как изменится финансовый результат после привлечения займа, сможет ли бизнес обслуживать долг при снижении выручки.
Главная проверка проста: ежемесячный платеж по займу должен покрываться денежным потоком, который остается у компании сверх точки безубыточности. Причем такой расчет необходимо делать даже для пессимистичного сценария. Заемные деньги помогают, если кассовый разрыв вре менный: бизнес столкнулся с сезонностью, отсрочкой по государственному контракту или закупает материалы под подтвержденный заказ. Если компания месяц за месяцем работает ниже точки безубыточности, кредит лишь отодвигает закрытие и увеличит сумму долгов. Иногда расчет показывает, что правильнее закрыть убыточное направление и сохранить основную компанию.
Три шага в пропасть
Есть ошибки, которые особенно дорого обходятся в кризис. Первая - использовать налоговые деньги как собственные. Пока средства находятся на счете, они могут создавать иллюзию финансового благополучия, но уже имеют конкретное назначение. Вторая - вести учет только «для налоговой» и не видеть реальную экономику бизнеса. Отчетность может быть сдана без нарушений, однако собственник при этом не будет понимать, какие клиенты, товары и направления формируют прибыль. Третья - брать кредит для покрытия постоянного убытка. Заем способен закрыть временную нехватку оборотных средств, но не исправляет модель, в которой расходы стабильно превышают доходы.
Не каждый бизнес в кризис нужно закрывать. Во многих случаях достаточно во время увидеть реальные цифры, пересмотреть расходы, разделить налоговые и операционные деньги и точно посчитать потребность в финансировании. Финансовый директор нужен не тогда, когда уже все горит, а до этого момента. Сначала читаем - потом принимаем решение.
Для собственника антикризисный план - это не прогноз того, как избежать любых проблем. Это система конкретных действий, которая показывает, какие обязательства являются критичными, сколько времени есть у компании и при каких условиях бизнес сможет восстановиться. Чем раньше предприниматель начинает управлять денежным потоком, тем больше у него вариантов: сократить расходы, изменить условия с клиентами и поставщиками, закрыть убыточное направление или привлечь финансирование на понятных условиях.
За всеми важными новостями следите в MAX, Telegram, во «ВКонтакте», «Одноклассниках», YouTube и на Rutube