Краснодар, 22 января – Юг Times. Почему банк может заморозить перевод? Новые правила ЦБ с 2026 года.
С 1 января в России вступил в силу новый приказ Центрального банка, значительно расширяющий признаки по предотвращению мошеннических переводов. Регулятор удвоил количество признаков операций без добровольного согласия клиента - с шести до двенадцати. В условиях растущих киберугроз, когда мошенники активно используют удаленный доступ и социальную инженерию, ЦБ усиливает контроль над операциями. О фиксируемых банком признаках и способах не попасть под блокировку переводов рассказала собеседница «Юг Times».
Алия Шамилова, архитектор финансовых решений.
- Меры ЦБ затрагивают все переводы физических лиц: по картам, через Систему быстрых платежей (СБП), со счета на счет, а также операции с цифровым рублем, который прошел ряд проверок и уже частично используется. При выявлении хотя бы одного из двенадцати признаков банк обязан приостановить операцию или отказать в ее проведении, уведомив клиента о причине. Введен механизм «периода охлаждения» - два полных календарных дня с момента последней попытки перевода, чтобы дать время на раздумья и обращение в банк для подтверждения.
Шесть плюс шесть
Основу новых правил составляют шесть признаков, которые банки применяли ранее и которые продолжают действовать. Первый - реквизиты получателя денег есть в базе данных Банка России «О случаях и попытках осуществления переводов денежных средств без добровольного согласия клиента». База дополняется на основе сведений, которые предоставляют банки и другие участники информационного обмена с регулятором, в том числе МВД. Второе - перевод осуществляется с устройства, которое ранее использовалось злоумышленниками, и сведения о нем попали в базу данных Банка России. Это одна из проблем, с которыми могут столкнуться покупатели бывших в использовании телефонов. Следующей причиной станет то, что информация о получателе денег есть в собственной базе данных банка о подозрительных переводах. Еще один подозрительный фактор - нетипичная для клиента операция, например, по сумме, периодичности или времени ее совершения. Банки анализируют поведение каждого клиента, и любая непривычная активность, например, снятие средств из банкомата в другом регионе или перевод значительной суммы незнакомому человеку, может попасть под подозрение о мошеннических действиях. Банк может «охладить» операцию на двое суток, чтобы убедиться, что карту не украли или клиента не ввели в заблуждение. Также банк заблокирует перевод, если в отношении получателя денег возбуждено уголовное дело по факту мошенничества. Здесь не будет даже периода охлаждения, банк заблокирует операцию без возможности повторной по пытки. И, наконец, шестая причина - информация от сторонних организаций (например, операторов связи) о риске мошенничества. Это может быть нехарактерная для человека телефонная активность с номера, который используется им для обслуживания в банке. К примеру, рост числа входящих СМС сообщений от неизвестных прежде клиенту отправителей. Мониторят и поток сообщений в мессенджерах. Банки обязаны учитывать информацию от операторов связи о подобных фактах как минимум за 6 часов до перевода средств.
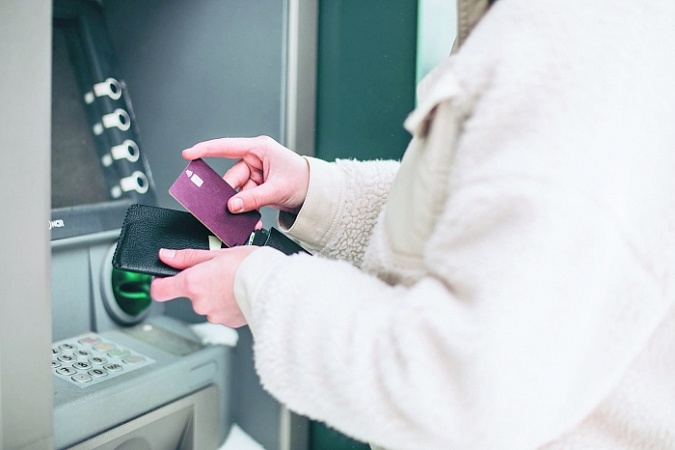
Чтобы противостоять эволюции мошеннических тактик, включая компрометацию устройств и манипуляции с токенизированными (цифровыми) картами, ЦБ добавил шесть новых индикаторов. Теперь одним из них будет считаться превышение времени в бесконтактных операциях в банкомате. Этот признак учитывает только операции, когда для перевода денег нужно поднести к модулю NFC банкомата смартфон или карту. «Национальная система платежных карт» установила норму времени для обмена данными между банковской картой, в том числе тонизирования ной (цифровой), и банкоматом. Если время превышено, банковская система подозревает в переводе участие мошенников и блокирует операцию. Та же «Национальная система платежных карт» может проинформировать банк о риске осуществления операции без добровольного согласия клиента. Например, это может быть раскрытие сведений о платежной карте и других электронных средствах платежа посторонним людям. Также будут приняты во внимание любые подозрительные события за 48 часов до перевода. К таким относится и смена номера телефона в онлайн-банке или на Госуслугах. Банки мониторят и вероятность получения злоумышленниками удаленного доступа к телефону или компьютеру клиента, которые используются для переводов. К факторам риска мошенничества относится не только вредоносное программное обеспечение, но и изменение операционной системы или провайдера связи. Еще один подозрительный фактор - попытка внесения наличных на счет человека с использованием токенизированной (цифровой) карты через банкомат, если владелец этого счета, то есть потенциальный получатель денег, за последние 24 часа до этого совершил трансграничный (за рубеж) перевод в адрес физического лица на сумму больше 100 тысяч рублей. Также может быть заблокирован перевод незнакомцу после крупного перевода самому себе по Системе быстрых платежей. Незнакомец для банка - это физическое лицо, с которым ни разу за последние полгода не было финансовых взаимоотношений. Основное условие: не менее чем за 24 часа до перевода клиент перевел самому себе из другого банка через СБП более 200 тысяч рублей.
И, наконец, с 1 марта текущего года будет применяться еще один признак - сведения о получателе денег содержатся в государственной информационной системе противодействия правонарушениям, которые совершаются с использованием информационных и коммуникационных технологий. Система заработает с началом весны.
Новые признаки отражают адаптацию к современным угрозам, таким как удаленный доступ к устройству и схемы с дропперами (от англ. drop - «сбрасывать») - людьми, чья банковская карта используется для транзита или обналичивания похищенных денег.
Особенная валюта
С 1 января цифровой рубль - новая форма национальной валюты - уже интегрирован в бюджетный процесс: разрешены перечисления в федеральный бюджет, переводы федеральным учреждениям, а также выплаты зарплат бюджетникам и социальных пособий (только по желанию получателей).
Для переводов в цифровом рубле ЦБ ввел отдельный набор признаков подозрительных операций, адаптированный к особенностям платформы CBDC. Эти индикаторы применяются параллельно общим правилам и позволяют ЦБ и банкам оперативно блокировать переводы, совершенные без добровольного согласия клиента. Первым таким признаком является совпадение реквизитов получателя (пользователя платформы цифрового рубля) с данными из базы ЦБ о мошеннических переводах. Если кошелек получателя уже связан с мошенничеством в общей базе (включая обычные переводы), операция признается подозрительной. Второй признак - совпадение реквизитов получателя (включая электронное средство платежа) с данными, ранее квалифицированными оператором платформы цифрового рубля как мошеннические. Если по этому кошельку уже фиксировались попытки обмана именно в системе цифрового рубля, новые переводы блокируются.
Как избежать блокировок
Новые правила не означают, что любой перевод будет автоматически считаться подозрительным. На практике блокировки чаще всего возникают в типовых ситуациях, которых можно избежать, если понимать логику банковского контроля. Поэтому необходимо планировать крупные переводы заранее. Например, если пользователь собирается перевести 300 тысяч рублей самому себе через СБП из другого банка, а затем оплатить покупку третьему лицу (например, автомобиль или ремонт), лучше выдержать паузу не менее суток. Иначе второй перевод может быть приостановлен как подозрительный. Не стоит менять сим-карту или номер телефона перед важными операциями. Смена сим-карты утром и по пытка перевести деньги вечером - один из поводов блокировки. Для банка это выглядит как возможный перехват доступа мошенниками.
Еще один способ обезопасить себя - использовать привычные устройства. Пример: если клиент обычно переводит деньги со смартфона, а затем впервые заходит в интернет-банк с нового ноутбука или планшета, особенно в сочетании с крупной суммой, операция может попасть под «период охлаждения». И конечно, нужно быть осторожным с переводами незнакомым людям. Так, перевод аванса «частному мастеру», с которым ранее не было финансовых отношений, после получения крупной суммы на свой счет - типичный сценарий, при котором банк может взять паузу на проверку. Если операцию приостановили, реагировать надо немедленно: в приложении банка или по СМС. Это ускорит разблокировку. Из практики: подтверждение перевода в приложении банка в день блокировки может разблокировать операцию без ожидания двух дней. Важно понимать: блокировка пере вода - это не обвинение и не штраф, а техническая мера защиты. Банки все чаще используют поведенческую аналитику и искусственный интеллект, сравнивая текущие операции с привычной финансовой моделью клиента.
Мой опыт это подтверждает: в конце 2025 года пере вод 40 тысяч рублей новому контакту был приостановлен, тогда как аналогичный перевод близкому родственнику прошел мгновенно. Алгоритмы все точнее отличают обычные операции от потенциально рискованных. В целом новые меры ЦБ де лают финансовую систему более устойчивой. Для добросовестных клиентов это дополнительный уровень защиты, а для мошенников - все более высокий и затратный барьер.
За всеми важными новостями следите в MAX, Telegram, во «ВКонтакте», «Одноклассниках», YouTube и на Rutube